気になる商品をまとめています♪
正直に言います、飲食店の廃業は「味が悪いから」じゃない。
美味しい料理を出していても、お客さんが来ていても、手元にお金が残らない店は潰れる。
じつは、生き残る店と潰れる店の差は「数字を理解しているか?」だけと言っても過言ではありません。
なぜなら、飲食店は構造的に利益が薄いビジネスだからです。
食材費・人件費・家賃・光熱費。
これだけ固定費が積み上がる業態で、感覚だけで経営していれば気づかないうちに赤字になります。
私は19歳から飲食業に入り、居酒屋を独立開業して18年目の現役店主です。
この記事では、原価管理の基本3つと営業利益率・FL比率の読み方を、数字が苦手な人でもわかるように解説します。
「忙しいのにお金が残らない」の正体がわかる。
数字を正しく把握している店は、売上が同じでも利益が2倍以上変わることもあります。
それだけ原価管理と利益率の理解は重要です。
「数字の管理」って言われると、なんか難しそうで腰が重くなるんだよ。

計算式は3つだけ覚えればいいし、これを知らずに店を開けてる方が怖いんだよ。
・理論原価・実際原価・ロスの3つの違いと計算方法。
・FL比率とは何か、そして目安となる数字。
・営業利益率が低い店に共通するパターン。
・利益を出す店に変わるための具体的な3ステップ。
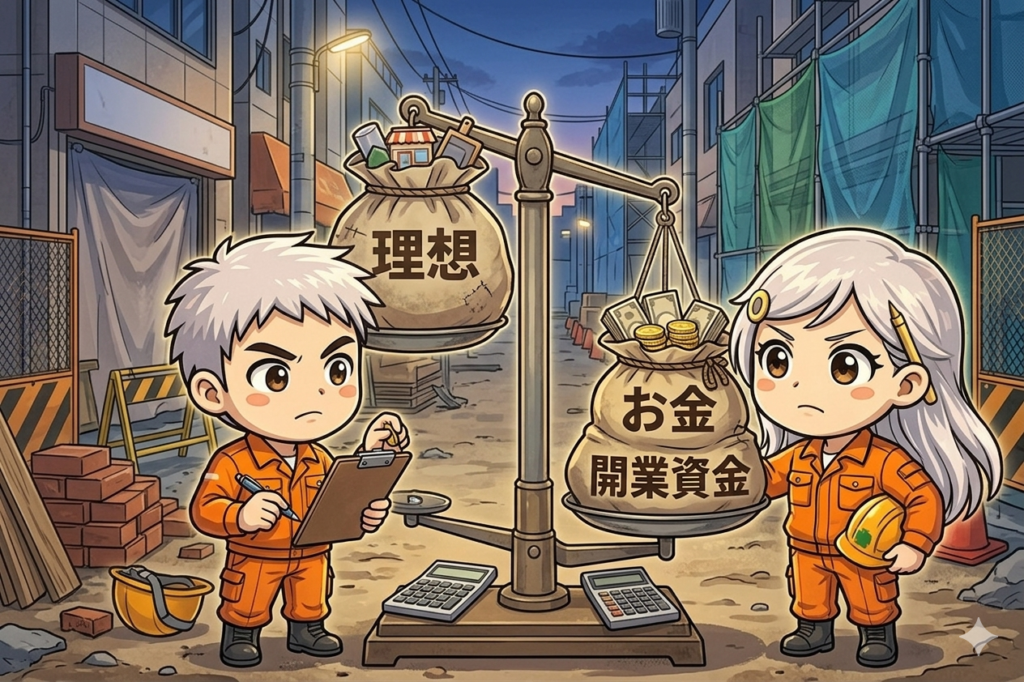
飲食店が廃業する本当の理由は「数字を見ていないこと」
| 地域 | 1年後 | 5年後 | 10年後 |
|---|---|---|---|
| 全国平均 | 60〜70% | 30〜40% | 5〜10% |
| 都内平均 | 50〜60% | 25〜35% | 約5% |
まず現実のデータを見てください。
一般的に語られる数字として、開業から3年以内に6〜7割の店が廃業すると言われています。
廃業した店主が必ず口にする「言葉」
廃業した店主に話を聞くと、ほぼ必ず出てくる言葉があります。
「忙しかったのに、なぜか手元にお金が残らなかった」という。
これは感覚だけで経営していた結果で、売上を見ていても、利益を見ていなかった結果。
原価率がじわじわ上がっていても気づかなく、人件費が膨らんでいても「忙しいから仕方ない」と放置している。
数字はウソをつかないけど、感覚は平気でウソをつきます。
黒字店舗の判断は感情ではなく数字が根拠
一方、数字を把握している経営者の会話はまるで違います。
「今月は仕入れコストが2%上がったから、このメニューの価格を見直す」
「ランチタイムの人件費率が高すぎるから、ワンオペで回せるシフトを考える」
根拠を持って動いて、感情ではなく数字で判断している。
これが生き残る店の共通点です。
具体的な数字で判断しているんだね。じゃあ最初に覚えるべき数字って何?
まず「原価」の3種類を覚えること。ここを押さえれば、あとはぜんぶつながってくるよ。
飲食店の原価管理 理論原価・実際原価・ロスの違いと計算方法
原価管理で最初に理解すべきは「原価には3種類ある」ということだ。
「理論原価」「実際原価」「ロス」。
この3つだけ覚えれば、原価管理の土台は完成する。
理論原価とは?計算式と適正原価率28〜33%の意味
理論原価とは、レシピ通りに料理を作ったとき、本来かかるはずの食材費の合計のこと。
計算式はシンプルです。
単品の原価 × 販売数 = 理論原価
理論原価 ÷ 売上高 × 100 = 理論原価率(%)
飲食業の一般的な適正原価率は28〜33%とされている。
高級寿司のように食材が高い業態では35〜40%になることもあるが、一般的な居酒屋や定食屋なら35%を超えたらまず見直すべき。
理論原価はあくまでも「理想の数字」です。
廃棄も盛り付けのミスも含まない、だからこそ次の「実際原価」との比較が重要になります。
実際原価は棚卸しなしでは出せない
実際原価とは、その月に実際に使った食材費のすべて。
廃棄した食材も、多めに盛り付けた分も、すべて含みます。
月初在庫 + 今月の仕入れ額 ー 月末在庫 = 実際原価
この計算をするには棚卸しが必須です。
「面倒くさい」と棚卸しをサボっている店は、本当の原価を把握できていない。
それはつまり、経営の手綱を手放しているのと同じことです。
気になる商品をまとめています♪
棚卸しって月に1回やればいいの?
最低でも月1回。サボれば数字がズレて、気づいたときには手遅れになるから習慣にしてしまうのが一番だよ。
ロスの3種類と許容範囲 ±0.5%以内の考え方
ロスとは、理論原価率と実際原価率の差だ。
実際原価率 ー 理論原価率 = ロス(差異)
このロスがプラスであれば、「どこかで食材が無駄になっている」ということ。
ロスには主に3種類ある。
| ロスの種類 | 内容 |
|---|---|
| 廃棄ロス | 使い切れず捨てた食材 |
| ポーションロス | 規定量より多く盛り付けてしまった |
| 商品ロス | 作ったが売れなかった料理 |
目安として、実際原価率と理論原価率の差は±0.5%以内に抑えることが理想。
1%の差でも、月商200万円の店なら2万円。年間で24万円の損失。
積み重なれば店の存続に直結します。
飲食店の営業利益率とFL比率 毎月チェックすべき2つの経営指標
原価管理の次に押さえるべきは、店全体の利益構造を示す2つの指標です。
「営業利益率」と「FL比率」。
この2つを月次でチェックできている店は、経営が安定している。
営業利益率の計算方法と業界平均
営業利益とは、売上から食材費・人件費・家賃・光熱費などすべての経費を差し引いた残り。
営業利益 = 売上 ー 売上原価 ー 販売費・一般管理費(人件費・家賃・光熱費など)
営業利益率 = 営業利益 ÷ 売上高 × 100(%)
飲食業の平均営業利益率は約5〜10%とされている。日本政策金融公庫の調査によれば、黒字の食堂・レストランの平均は約4.9%、西洋料理店で7.7%程度
目標は10%以上だけど、多くの飲食店はこれを達成できていないのが現実。
5%って思ったより低いね。月商200万円でも、手元に10万円しか残らないってこと?
「忙しいのにお金がない」になるんだよ。売上を見て喜んでいても、利益を見なければ意味がないからね。
FL比率70%超えは危険信号
飲食店経営でもっとも重要な指標のひとつが「FL比率」だ。
FL比率 = (食材費 + 人件費) ÷ 売上高 × 100(%)
F(Food Cost)= 食材費 理想:28〜33%
L(Labor Cost)= 人件費 理想:30〜35%
FL比率の目安は以下の通りだ。
| FL比率 | 経営状態 |
|---|---|
| 60%以下 | 健全(利益が出やすい) |
| 60〜70% | 要注意(経費削減が必要) |
| 70%超 | 危険(早急な改善が必要) |
FL比率が70%を超えた時点で、家賃・光熱費を払えば赤字になる計算。
この数字を毎月チェックしていない店は、嵐が来るまで気づかないです。
削るべき経費と増やすべき経費
よく「経費を削れば利益が出る」と思われるが、半分しか正しくない。
経費の種類によって、対応が変わります。
| 経費の種類 | 目安 | 考え方 |
|---|---|---|
| 家賃 | 売上の10%以内 | 立地選びで長期的に決まる。開業前が勝負 |
| 光熱費 | 売上の3〜5% | オペレーション見直しで改善可能 |
| 広告費 | 状況による | 売上増につながるなら削ってはいけない |
「安くすれば利益が出る」は単純すぎる発想。
売上を伸ばしながら、比率として適正に管理することが本質です。
気になる商品をまとめています♪
広告費は削らない方がいい場合もあるんだね。
増やすべき経費と絞るべき経費があって、それを見極めるために数字が必要なんだよ。
「忙しいのに儲からない」を脱出する3ステップ
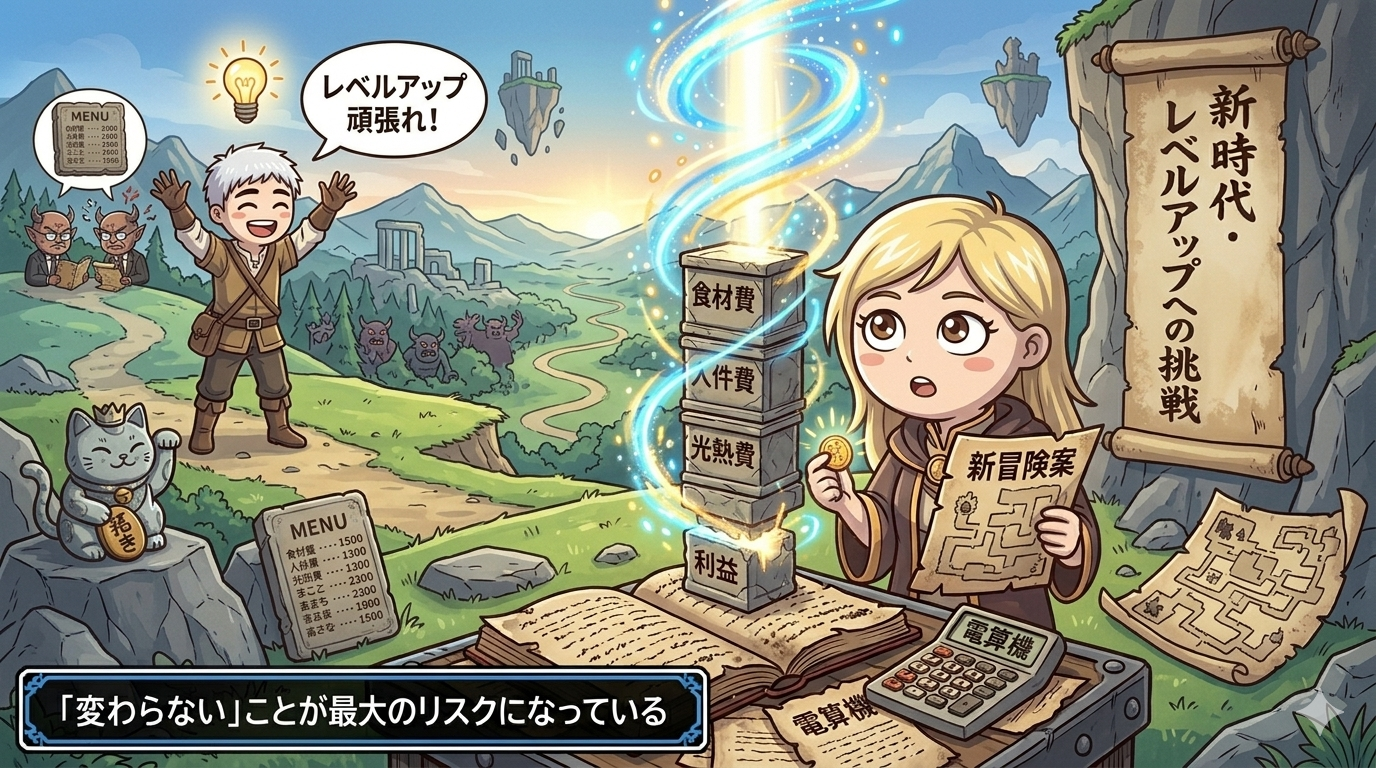
ここまで理解できたら、あとは行動するだけです。
「数字で経営する」ために最初にやるべき3つのことを紹介します。
全メニューの理論原価を計算する
まず全メニューのレシピを作り、食材コストを1円単位で把握する。
面倒でも、これをやらない限り「どの商品が儲かっているか」が永遠にわからない。
実際にやってみると、思ったより原価率が高い看板メニューが出てくることが多いです。
これが赤字の元凶になっていることも。
計算ツールはExcelで十分です。
最近はPOSレジが自動で計算してくれる機能を持つものもあるので、まずは手を動かすことが大切です。
月末に棚卸しして「ロスの原因」を見える化する
月末に棚卸しをして、実際原価を計算する。
理論原価との差(ロス)を数値で見える化する。
ここで初めて「どこで食材が消えているか」が見えてきます。
差が大きければ廃棄が多いのか、盛り付けが乱れているのか、スタッフの賄いが多すぎるのか。
原因を探ることで、具体的な改善策が打てます。
FL比率と営業利益率を月次で確認する習慣をつける
月に一度、FL比率と営業利益率を必ず確認する習慣をつける。
この数字が基準値を超えていたら、すぐに原因を特定して対処する。
「チェックする習慣」があるだけで、問題の発見が早くなります。
それだけで廃業リスクは大幅に下がります。
経営管理ツールやPOSレジも普及しているが、まずは基本の考え方を理解することが何より大切で、ツールは理解した後で使えばいいです。
まとめ 数字を知れば経営が変わる
今回解説した内容をまとめる。
・理論原価はレシピ通りの食材費。適正原価率は28〜33%。
・実際原価は棚卸しで初めてわかる。毎月必ず実施。
・ロスは理論原価率との差。±0.5%以内が目標。
・FL比率は60%以内が健全ライン。70%超は危険信号。
・営業利益率は10%以上を目標に設定する。
| 指標 | 目標値 |
|---|---|
| 適正原価率(一般飲食店) | 28〜33% |
| 適正人件費率 | 30〜35% |
| FL比率(目標) | 60%以内 |
| 家賃の目安 | 売上の10%以内 |
| 営業利益率の目標 | 10%以上 |
| ロスの許容範囲 | ±0.5%以内 |
原価管理って難しそうと思っていたけど、覚える計算式は3つだけなんだね。
まず自分の店の原価率を計算することから始めてみる、そこから全部変わっていくから。
料理の腕だけでは生き残れない時代です。
でも数字を味方につければ、同じ売上でも手元に残るお金が確実に増える。
まず自分の店の原価率を計算し、把握すること。
今日も同じ飲食の世界でがんばっていきましょう!
気になる商品をまとめています♪